副業のために借金をする前に、まず副業収入を0円としても、今の収入だけで返済できるかを計算してください。
私は2026年1月、SNSを使う副業サポートの費用として約550万円を借りました。「副業で収入が入れば返せる」「上位コースなら結果が出やすいだろう」と考えたためです。
しかし、会社から用意されるはずだった広告による報酬は0円でした。解約後に約70万円が返金されたものの、差し引き約480万円の負担が残りました。
この記事では、副業の借金を考えている人へ、私が借入前に確認しなかった10項目をまとめます。特定の借入や債務整理を勧めるものではありません。返済に困っている場合は、一人で判断せず、公的な相談窓口や専門家へ確認してください。
私は「副業収入で返す」と考えて借りました
契約前の私は、借金を本業の収入から返すつもりではありませんでした。
副業で得る広告料を返済へ回し、残った分が自分の収入になると考えていました。収入が安定するまでサポートするという説明もあり、それを安心材料にしました。
ところが、現実には収入より先に返済日が来ました。
フォロワーを500人まで増やしてDMを送っても、会社から広告は約1か月届かず、広告報酬は0円でした。
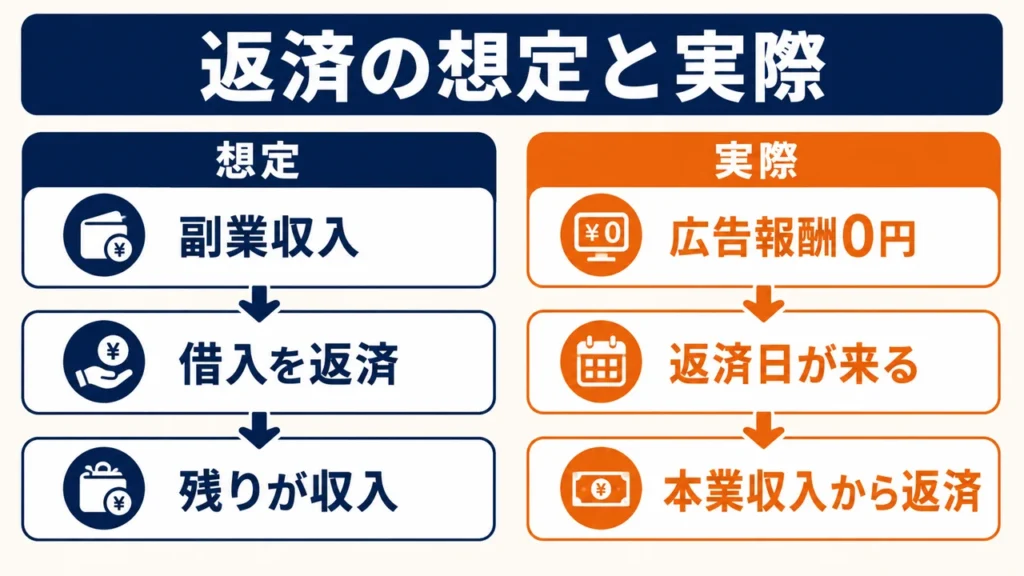
「副業で返せるか」ではなく、「副業が0円でも返せるか」を考える必要がありました。
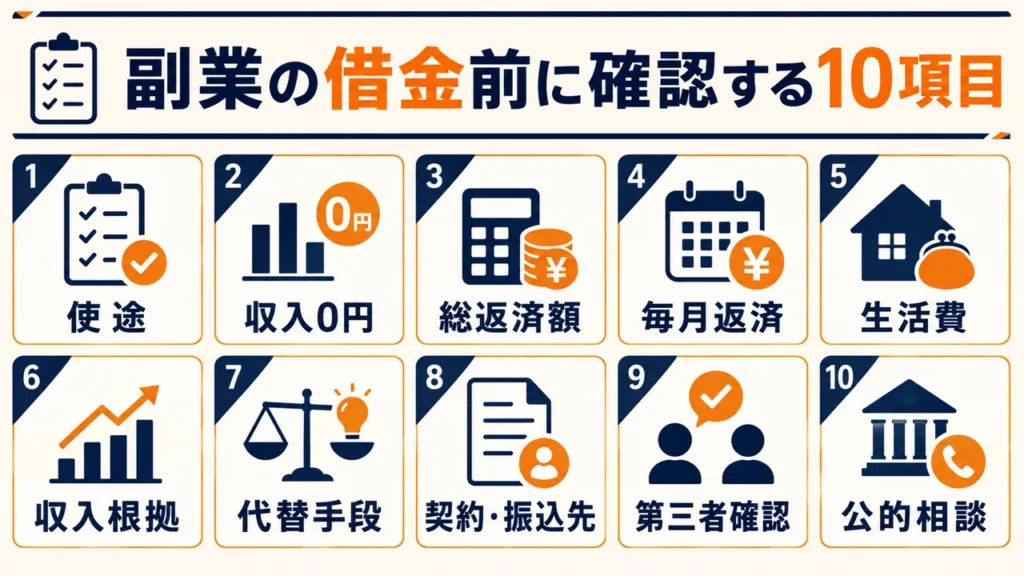
副業の借金前に確認したい10項目
今の私なら、次の10項目を紙に書き、1つでも分からなければ借入へ進みません。
- 何にいくら払うのか
- 副業収入0円でも返せるか
- 利息を含む総返済額はいくらか
- 毎月の返済額はいくらか
- 返済中の生活費を維持できるか
- 収入発生までの根拠はあるか
- 低いコースや無料の代替手段はないか
- 契約相手と振込先は一致するか
- 広告・契約書・借入条件を第三者へ見せたか
- 契約前に公的窓口へ相談したか
ここから、一つずつ私の体験に当てはめて説明します。
1.何にいくら払うのか
契約金の内訳を、項目と金額で確認します。
「サポート一式」ではなく、教材、システム、面談、広告運用、ページ制作など、何にいくら払うのかを分けます。
私は最上位のコース10を契約しました。しかし、コース4との差を、担当者、回数、成果物、期間ごとに説明できませんでした。
価格差に見合う具体的なサービスを確認しないまま、「上位なら手厚い」と考えていました。
2.副業収入0円でも返せるか
売上予測をいったん0円にします。
本業の手取りから家賃や住宅ローン、光熱費、食費、保険料などを払ったあと、返済額を出せるかを見ます。
副業は始めた直後から利益が出るとは限りません。私は予定していた広告報酬が0円のまま返済を迎えました。
事業者から示された収益例を返済原資にするのではなく、現在確実に入っている収入だけで計算すべきでした。
3.利息を含む総返済額はいくらか
借入額と返済額は同じではありません。金利と期間によって、支払う利息が増えます。
確認する数字は、借入元金、金利、返済回数、毎月返済額、総返済額です。
日本貸金業協会には、借入金額、金利、返済方法、回数などから返済の目安を確認できるシミュレーションがあります。結果は標準的な目安なので、実際の条件は借入先の書面で確認します。
私は「収入が入れば返せる」と考え、利息を含む最終的な負担を中心に判断していませんでした。
4.毎月の返済額はいくらか
総額が大きくても、月々の金額だけを見ると払えそうに感じることがあります。
しかし、確認するのは最初の1回ではなく、完済まで毎月払えるかです。
私は返済についてサポートへ問い合わせた際、1か月分に相当する金額だけが振り込まれたと記憶しています。それでも、翌月以降の返済がなくなったわけではありませんでした。
一時的に1回払えることと、最後まで返せることは別です。
5.返済中の生活費を維持できるか
毎月の返済額を出したあとも、生活を続けられるかを確認します。
車の修理、家電の故障、医療費など、突然の支出が起きる可能性もあります。現在の生活費を過小評価せず、直近数か月の実績を使います。
日本貸金業協会は、手取収入と支出を入力して確認する家計バランスシートも公開しています。
副業の成功を前提に家計を組み替える前に、今の生活を守れるかを見る必要があります。
6.収入発生までの根拠はあるか
「すぐ稼げる」「元が取れる」という言葉を、数字へ置き換えます。
- 1件の報酬はいくらか
- 1件の成果に何件の作業が必要か
- 過去の平均で、初収益まで何日かかったか
- 売上ではなく、費用を引いた利益はいくらか
- 成果が承認されない条件は何か
私には、DMを何件送れば1件の契約につながるのか、具体的な目安がありませんでした。
7.低いコースや無料の代替手段はないか
高額なサポートを買わなければ、その副業を始められないのかを調べます。
無料の公式情報、小さな教材、短期間の相談などで試せる場合もあります。
私はコース4で申し込むつもりでしたが、最終的にコース10を契約しました。その場で「いったん無料で試す」「一番低いコースから始める」という比較をしませんでした。
借入が必要になるほどコースを上げる前に、一度契約自体を止めるべきでした。
8.契約相手と振込先は一致するか
私が指定された振込先は、説明を受けた契約先とは別の会社名義でした。
疑問はありましたが、口頭で広告料に関係するという趣旨の説明を受け、そのまま振り込みました。
契約相手、請求元、振込先が違う場合は、関係と支払理由を文章でもらい、契約書と照合します。理解できないまま送金しません。
9.広告・契約書・借入条件を第三者へ見せたか
私は、誰にも相談せず契約と借入を進めました。
第三者へ見せるなら、良いと思った点だけを説明するのではなく、次の資料をそのまま共有します。
- 最初に見た広告
- 全コースの金額と内容
- 契約書と利用規約
- 収益の根拠
- 借入の金利、毎月返済額、総返済額
- 振込先の名義
広告を見ていない人に説明できない部分があれば、契約者である自分も理解できていない可能性があります。
10.契約前に公的窓口へ相談したか
2026年5月、国民生活センターは、副業サポートや投資の名目で借金をさせるケースが急増しているとして注意喚起しました。
「簡単に稼げる」「すぐに元が取れる」と説明されて借りても、返済義務は借り入れた本人が負うと案内しています。
参考:国民生活センター「副業サポートや投資の名目で借金させる業者に注意!」
高額な副業契約については消費者ホットライン188、多重債務については金融庁が案内する各地の相談窓口を確認できます。
すでに返済が難しい場合は、新しい借入で埋めず、早めに相談してください。
私が止まれなかった3つの理由
私が借入へ進んだ理由を振り返ると、次の3つがありました。
将来への不安を早く小さくしたかった
本業の収入、定年後、住宅ローンなどへの不安があり、体力に頼らない収入源を早く作りたいと思っていました。
高額なコースほど結果が出ると思った
価格差ではなく、期待の大きさでコースを見ていました。
ここまで進んだ時間を無駄にしたくなかった
広告、LINE、電話と進んだあとだったため、途中でやめることを損のように感じました。
しかし、契約前に使った時間より、契約後に残る借金のほうが大きな負担でした。
まとめ:副業収入を0円にしてから返済を考える
副業のために借金をする前に、収入予測を0円にして、現在の収入だけで返せるかを確認します。
そのうえで、何に払うか、利息込み総返済額、毎月返済額、生活費、収入根拠、代替手段、契約相手と振込先、第三者確認、公的相談の10項目を見ます。
私は約550万円を借り、予定していた広告報酬は0円でした。約70万円が返金されても、差し引き約480万円の負担が残りました。
「副業が成功すれば返せる」ではなく、「成功しなくても生活を守れるか」。この順番で考えるべきでした。
誰にも相談せず契約した経緯と、契約前の7項目は、副業を契約する前に確認したい7項目にまとめています。
次の記事では、副業トラブルに備えてLINE、契約書、振込履歴を残す理由と、保存方法を整理します。