副業サポートの高額契約を電話で勧められたときは、その場でコースを決めず、総額と内容を書面で並べて確認することが大切です。
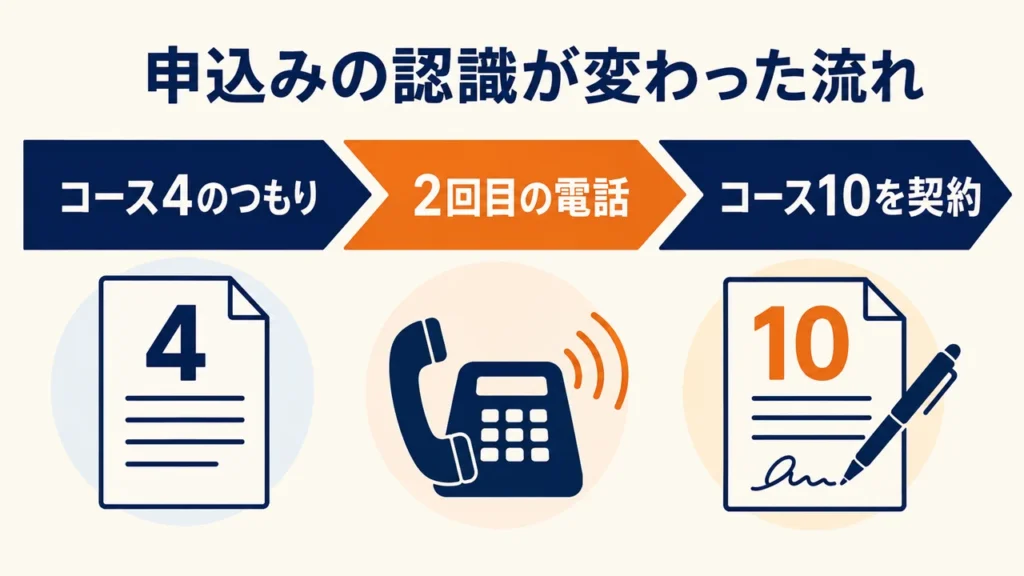
私は2026年1月、1から10まである副業サポートのうち、コース4で申し込むつもりでした。しかし、2回目の電話を終えたときには、最上位のコース10を契約していました。
電話の途中で「コース4で申し込んだつもりです」と伝えた記憶はあります。それでも私は電話を切らず、契約を止めませんでした。費用は手元のお金では足りず、消費者金融から借り入れて支払いました。
この記事では、コース4のつもりだった私が、なぜコース10の高額契約へ進んだのかを振り返ります。会話を録音していたわけではないため、正確に再現できない言葉は作らず、そのときの状況と私自身の判断を書きます。
最初に結論:電話中にコースを上げない
今の私なら、副業サポートのコースを電話中には決めません。
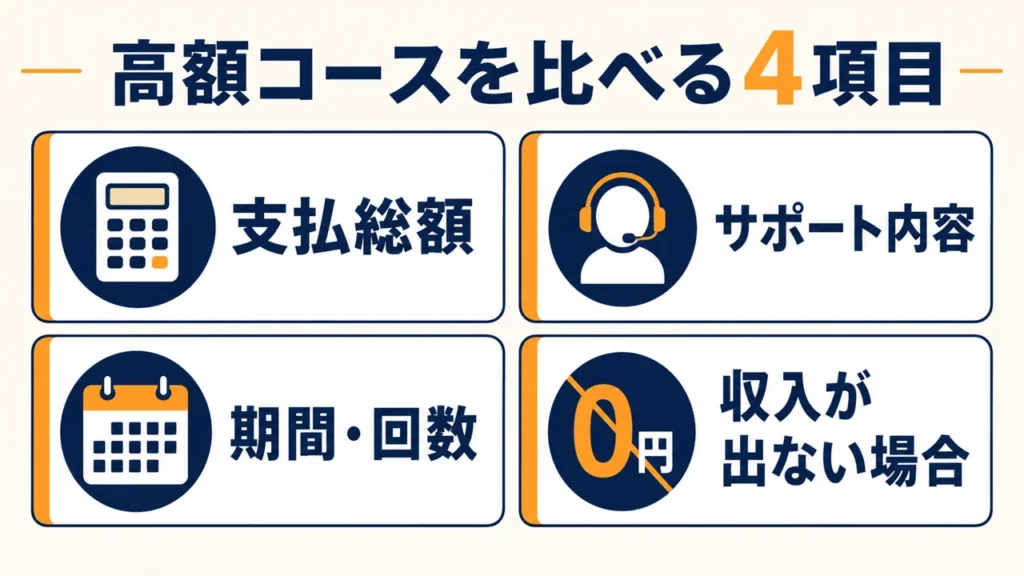
少なくとも、次の4点が一つの書面で比較できるまでは、申込みも支払いもしません。
- コースごとの支払総額
- 具体的に受けられるサポート
- サポートの期間と回数
- 収入が発生しない場合の対応
私の場合、上位コースにすると何がどれだけ増えるのかを、自分の言葉で説明できないまま契約しました。「高いコースなら手厚いだろう」という期待が、具体的な確認の代わりになっていました。
1回目の電話では、いったん保留にしました
きっかけは、「週2時間の作業で月30万円も可能」「専門知識がなくてもできる」といった趣旨の副業広告でした。これは当時の記憶で、広告文をそのまま保存したものではありません。
サイトからLINEへ登録し、さらに別のLINEへ案内されたあと、電話で仕事の説明を受けました。
説明されたのは、Instagramでフォロワーを増やし、会社が用意する広告をDMで送り、商品が売れたり契約につながったりすると広告料が入る、という仕組みでした。
そして、副業を進めるための有料サポートとして、1から10までのコースを案内されました。
1回目の電話では契約せず、いったん保留にしました。ここまでは、自分で判断できているつもりでした。
広告から電話までの詳しい経緯は、副業広告からLINE・電話・契約へ進んだ流れにまとめています。
私が申し込むつもりだったのはコース4でした
最初に考えていたのはコース4です。
ただ、今振り返ると、コース4の金額、期間、支援内容を正確に覚えていません。契約時の資料は残っていますが、当時の私は各コースを表にして比較していませんでした。
「自分にはこのくらいが現実的だろう」と考えてコース4を選んだものの、その根拠はあいまいでした。
副業で何をするのか、1週間に何時間必要なのか、何件DMを送れば収入につながる想定なのか。そうした数字よりも、「収入が安定するまでサポートしてもらえる」という安心感を重く見ていました。
2回目の電話で、コース10の話になりました
2回目の電話で話を進めるうちに、契約するコースは10になりました。
私は途中で、「コース4で申し込んだつもりです」と伝えました。そのとき、電話の相手から強い口調で返されたように感じています。
ただし、会話の正確な言葉は記録していません。「このように言われた」と断定できるほどの記録はないため、ここでは私が圧力を感じたという事実だけを書きます。
私は電話を切りませんでした。
相手に悪く思われたくない気持ちや、ここで断れば収入を増やす機会を逃すのではないかという焦りがありました。また、すでに広告を見て、LINEを登録し、説明を聞くところまで時間を使っていました。
「ここまで進んだのだから」という気持ちも、後戻りを難しくしました。
高額でも、収入が入れば返せると思いました
コース10は、手元のお金だけでは支払えない金額でした。
それでも、「副業の収入が入れば返済できる」「最上位ならサポートも手厚く、結果が出やすいだろう」と考えました。
しかし、この時点で私は、毎月いくらの利益が必要なのかを計算していませんでした。
売上と利益の違いも、広告料が発生する条件も、収入が入るまでの平均期間も確認していません。返済の見通しは、実績ではなく説明への期待で組み立てていました。
国民生活センターは2026年5月、副業サポートや投資の費用として借入を勧められ、「すぐに返済できる」と信じても、返済義務は借り入れた本人が負うと注意喚起しています。
参考:国民生活センター「副業サポートや投資の名目で借金させる業者に注意!」
振込先が契約先と違っても、支払ってしまいました
契約金を用意するため、私は消費者金融から借り入れました。
指定された振込先は、説明を受けた契約先とは別の会社名義でした。私は「なぜ別の会社なのだろう」と疑問に思いましたが、広告料に関係するという趣旨の説明を受け、そのまま振り込みました。
このとき確認すべきだったのは、口頭の説明だけではありませんでした。
- 契約書に記載された支払先と一致しているか
- 別会社へ払う法的・実務的な理由は何か
- 誰に対する何の代金として処理されるのか
- 支払い後の問い合わせ先はどこか
疑問を持った時点で振込を止め、書面で回答をもらうべきでした。
上位コースの価値を、数字で確かめていませんでした
高額なコースほど、本当に成果が出やすいのでしょうか。
当時の私は、次のような比較をしていませんでした。
- コース4と10で、担当者との面談回数は何回違うのか
- 作ってもらえる広告素材やページは何点違うのか
- フォロワー集めやDM送信は、どこまで自分で行うのか
- 収益化までの工程のうち、会社が担当する範囲はどこか
- 追加費用は発生しないのか
「サポートが手厚い」という表現だけでは、価格差に見合うか判断できません。
担当者、回数、成果物、期限、返答までの時間など、数えられる形に置き換えて初めて比較できます。
公的機関にも、高額プランへ進む相談が寄せられています
国民生活センターは、情報商材などをきっかけに、電話やWeb会議で高額な副業コンサルティングやサポート契約を勧められるケースが目立つと案内しています。
消費者庁が2025年6月に公表した注意喚起でも、SNS広告からLINE、電話へ進み、複数の高額サポートプランを提示される流れが紹介されています。
私の契約先が、公表資料に記載された事業者と同じだと断定するものではありません。ただ、電話で複数コースを示され、高額なプランへ進む事例がほかにもあることは、判断材料になります。
参考:消費者庁「簡単な副業をうたい高額なサポートプランを契約させる事業者に関する注意喚起」
電話で契約した場合は、早めに相談先を確認する
国民生活センターは、電話勧誘販売に当たるサポート契約では、法律で定められた書面を受け取った日から8日以内なら、クーリング・オフができる場合があると案内しています。
契約の経緯や契約者の目的によって扱いが異なる可能性があるため、「自分も必ず対象になる」と自己判断せず、早めに消費生活センターなどへ確認するのが安全です。消費者ホットラインは188です。
参考:国民生活センター「『簡単にもうかる』という情報商材を購入し、有料のサポートプランを契約したが、解約したい」
今なら、電話を切る前にこの一言を伝えます
今の私なら、コースを提示された時点で、次のように伝えます。
「今日は契約しません。全コースの金額と内容を文章で送ってください」
これは、相手を疑うためだけの言葉ではありません。自分が何にいくら払うのかを、電話の勢いから離れて判断するための時間を作る言葉です。
書面が届いたら、当初申し込むつもりだったコースと、勧められたコースを一行ずつ比べます。申込みの認識と契約書が違うなら、その場で進めません。
まとめ:高額契約は「期待」ではなく「差分」で比べる
私はコース4で申し込むつもりでしたが、結果としてコース10を契約しました。
上位コースなら稼ぎやすいだろう、収入が入れば返せるだろうという期待がありました。一方で、価格差によって何が増えるのか、数字では確認していませんでした。
副業サポートの高額契約を判断するときは、総額、具体的な支援、期間、収入が出ない場合の対応を同じ書面で比べる。電話中には決めず、借入や振込の前に契約内容と支払先を照合する。
私の体験から最も伝えたいのは、この二つです。
次の記事では、契約後に報酬が一度も発生せず、解約を申し出て一部が返金されるまでに起きたことを整理します。